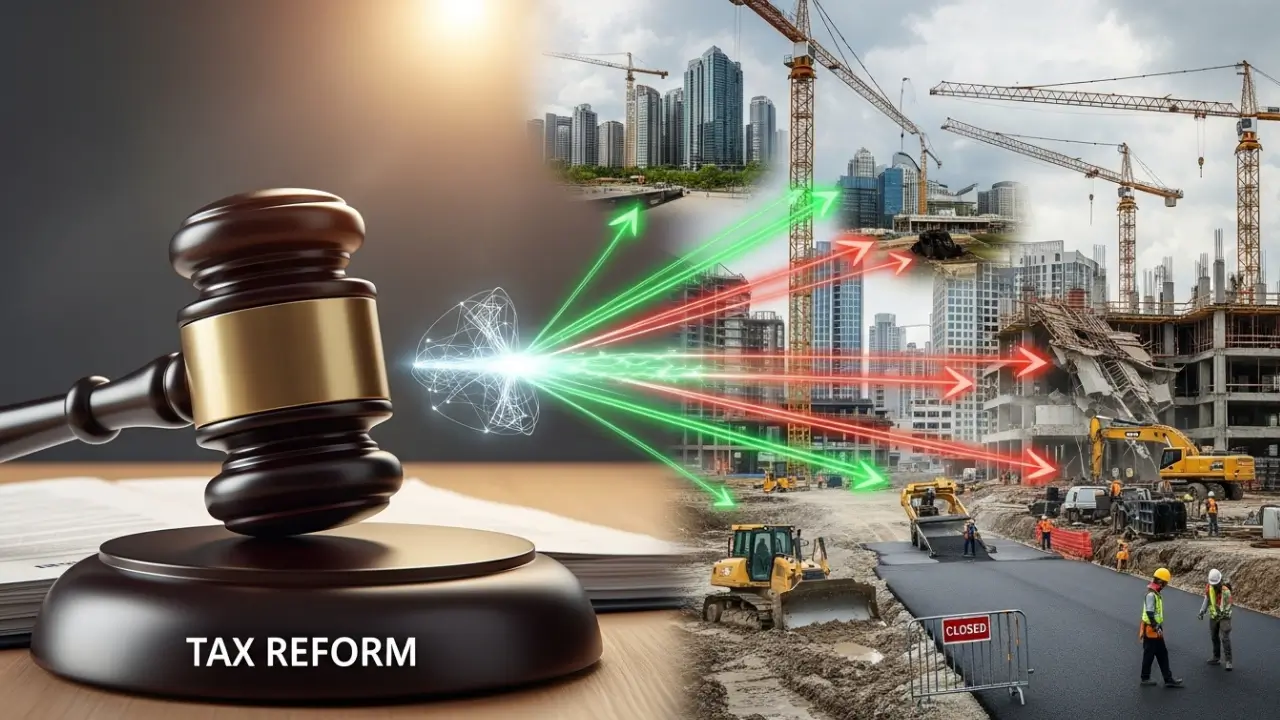
A Reforma Tributária promovida pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025 representa a maior reestruturação do sistema tributário brasileiro nas últimas décadas. O modelo substitui cinco tributos — PIS, COFINS, IPI, ICMS e ISS — pela criação de dois novos impostos sobre consumo: o IBS (Imposto sobre Bens e Serviços), de competência compartilhada entre estados e municípios, e a CBS (Contribuição sobre Bens e Serviços), de competência federal.
Esse novo regime, conhecido como IVA Dual, visa simplificar a tributação, reduzir a cumulatividade e trazer mais transparência. Entretanto, no setor da construção civil e incorporação imobiliária, a mudança exigirá um redesenho completo das estratégias contábeis, contratuais e fiscais.
A Lei Complementar 214/2025 detalha as regras de transição entre 2026 e 2033, período em que o IBS e a CBS serão gradualmente implantados, enquanto o antigo sistema será extinto. Para construtoras e incorporadoras que operam com Patrimônio de Afetação, SPE, SCP e Consórcios, isso significa revisar a formação de preços, o aproveitamento de créditos tributários e os regimes especiais de tributação (RET) aplicáveis a empreendimentos imobiliários.
A ausência de adequação a esse novo cenário pode gerar bitributação, aumento da carga tributária e perda de competitividade. Por isso, compreender profundamente as normas da EC 132/2023 e da LC 214/2025 é essencial para garantir segurança jurídica e eficiência fiscal em obras e incorporações futuras.
Por isso nós da INNOVATE ASSESSORIA, oferecemos uma contabilidade consultiva a 22 anos para Construtoras, Incorporadoras, SPE, SCP, Consórcios, com grandes cases de sucesso e parceiros que se solidificaram resultados e lucros através do Planejamento Tributário eficiente.
Patrimônio de afetação: Conceito, benefícios e mudanças com a nova tributação
O Patrimônio de Afetação, instituído pela Lei nº 10.931/2004, é um regime jurídico que permite à incorporadora segregar o patrimônio de cada empreendimento, separando-o do restante do ativo da empresa. Essa estrutura garante segurança jurídica aos adquirentes de unidades, protegendo o capital investido em caso de falência da incorporadora e facilitando o controle financeiro e contábil da obra.
Com a chegada da Reforma Tributária (EC 132/2023 e LC 214/2025), o regime de afetação passa a ter importância ainda maior, especialmente no que diz respeito à apuração de tributos sobre consumo (IBS e CBS). A Lei Complementar 214/2025 determina novas regras de transição para o Regime Especial de Tributação (RET), que atualmente unifica IRPJ, CSLL, PIS e COFINS em uma alíquota reduzida aplicada sobre a receita mensal do empreendimento afetado.
No novo cenário, a substituição de PIS/COFINS pela CBS e de ISS/ICMS pelo IBS exigirá revisão das bases de cálculo e da recuperação de créditos tributários, principalmente para obras em andamento. As incorporadoras deverão adaptar seus planos de contas e centros de custos, assegurando que cada patrimônio afetado mantenha autonomia contábil e fiscal diante das novas exigências.
Além disso, será essencial que a contabilidade consultiva especializada oriente o empresário na adequação do regime de afetação ao modelo dual de tributação, garantindo o pleno aproveitamento de créditos e a correta apuração dos novos tributos sem comprometer a rentabilidade do empreendimento.
Sociedade de propósito específico (SPE): Estrutura jurídica e impacto tributário
A Sociedade de Propósito Específico (SPE) é uma das estruturas mais utilizadas na construção civil e incorporação imobiliária. Criada com base na Lei das Sociedades por Ações (Lei nº 6.404/1976) e amplamente regulamentada por dispositivos da Lei nº 10.931/2004, a SPE tem como objetivo isolar juridicamente cada empreendimento, limitando riscos e facilitando a captação de investidores e financiamentos.
Com a Reforma Tributária (EC 132/2023 e LC 214/2025), as SPEs precisarão revisar suas estratégias de planejamento tributário e contábil. A unificação dos tributos sobre consumo (IBS e CBS) impactará diretamente as operações dessas sociedades, principalmente nas etapas de aquisição de insumos, repasse de unidades e prestação de serviços de construção.
Atualmente, muitas SPEs optam pelo Lucro Presumido ou pelo Regime Especial de Tributação (RET) — que simplifica o recolhimento de IRPJ, CSLL, PIS e COFINS sobre a receita mensal do empreendimento. Contudo, com a Lei Complementar nº 214/2025, haverá regras de transição até 2033, exigindo ajustes na apuração de créditos tributários e no tratamento das receitas vinculadas ao IBS e à CBS.
Outro ponto sensível será a definição do local de incidência do IBS, que tende a ser o município da entrega do bem ou serviço — o que poderá alterar significativamente o fluxo de caixa das SPEs com empreendimentos em diferentes estados. Por isso, a atuação de uma contabilidade consultiva especializada será determinante para adequar os contratos, centros de custo e registros contábeis à nova estrutura fiscal, preservando a eficiência e a previsibilidade financeira da operação.
Por isso nós da INNOVATE ASSESSORIA, oferecemos uma contabilidade consultiva a 22 anos para Construtoras, Incorporadoras, SPE, SCP, Consórcios, com grandes cases de sucesso e parceiros que se solidificaram resultados e lucros através do Planejamento Tributário eficiente.
Sociedade em conta de participação (SCP) e suas vantagens na construção civil
A Sociedade em Conta de Participação (SCP) é uma estrutura flexível e estratégica utilizada por construtoras e incorporadoras para captar investidores e compartilhar resultados em empreendimentos imobiliários sem a necessidade de criar uma nova pessoa jurídica. Prevista nos artigos 991 a 996 do Código Civil, a SCP permite que o sócio ostensivo (geralmente a incorporadora) administre o negócio em seu nome, enquanto os sócios participantes aportam capital e recebem parte dos lucros.
Com a Reforma Tributária (EC 132/2023) e a Lei Complementar nº 214/2025, a tributação das SCPs ganhará novas complexidades. Atualmente, essas sociedades seguem a mesma tributação do sócio ostensivo, podendo optar pelo Lucro Presumido, Lucro Real ou Regime Especial de Tributação (RET). Porém, com a criação do IBS e da CBS, os lançamentos contábeis e as obrigações acessórias precisarão ser ajustados para refletir corretamente o novo modelo de incidência sobre o consumo.
A LC 214/2025 estabelece regras de transição até 2033, o que exigirá replanejamento na apuração de receitas e créditos tributários de SCPs ativas. Obras realizadas em parceria entre construtoras e investidores deverão ter controle contábil separado por SCP, assegurando a correta apuração de IBS, CBS, IRPJ e CSLL, sem sobreposição de tributos.
Com o suporte de uma contabilidade consultiva especializada, é possível utilizar a SCP como ferramenta de planejamento societário e tributário, reduzindo riscos fiscais e maximizando a rentabilidade dos empreendimentos sob o novo sistema tributário nacional.
Consórcios entre construtoras e incorporadoras: Novos desafios tributários
Os consórcios entre construtoras e incorporadoras são instrumentos muito utilizados para viabilizar grandes obras e empreendimentos imobiliários de alto valor. Amparados pela Lei nº 6.404/1976 (Lei das S.A., art. 278 e seguintes), os consórcios permitem que empresas distintas atuem de forma conjunta em um mesmo projeto, compartilhando recursos, responsabilidades e resultados — sem constituir uma nova pessoa jurídica.
Com a Reforma Tributária trazida pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, o cenário para consórcios na construção civil se tornará mais desafiador. A substituição de ISS e ICMS pelo IBS, e de PIS e COFINS pela CBS, exigirá a reestruturação completa dos registros contábeis e fiscais dessas operações conjuntas.
A principal preocupação recai sobre a definição do sujeito passivo e da base de incidência dos novos tributos. Como o consórcio não possui personalidade jurídica, a responsabilidade pelo recolhimento de IBS e CBS recairá sobre as empresas consorciadas, de acordo com o contrato e a proporção de participação no empreendimento. Esse modelo exige controle contábil detalhado, segregação de receitas e registro individualizado das despesas e créditos tributários.
A Lei Complementar nº 214/2025 também prevê a adaptação dos Regimes Especiais de Tributação (RET), o que impacta diretamente os consórcios que atuam em incorporações ou obras públicas. Por isso, a contabilidade consultiva especializada é essencial para garantir a adequação dos contratos, compliance fiscal e otimização dos créditos de IBS e CBS, evitando autuações e perdas financeiras durante a fase de transição até 2033.
Por isso nós da INNOVATE ASSESSORIA, oferecemos uma contabilidade consultiva a 22 anos para Construtoras, Incorporadoras, SPE, SCP, Consórcios, com grandes cases de sucesso e parceiros que se solidificaram resultados e lucros através do Planejamento Tributário eficiente.
Comparativo: SPE, SCP, consórcio e patrimônio de afetação — O que muda com a reforma tributária
A Reforma Tributária (EC 132/2023 e LC 214/2025) impõe uma transformação profunda na forma como as estruturas jurídicas da construção civil — SPE, SCP, Consórcios e Patrimônio de Afetação — serão tributadas. Embora cada modelo tenha finalidade distinta, todas compartilham o desafio de se adaptar ao novo sistema dual de tributos sobre consumo (IBS e CBS), substituindo ISS, ICMS, PIS e COFINS.
A SPE (Sociedade de Propósito Específico) continuará sendo o modelo preferido para grandes incorporações, pois isola o risco de cada empreendimento. No entanto, precisará ajustar sua contabilidade fiscal para refletir corretamente os novos créditos de IBS e CBS, sobretudo nas operações interestaduais. Já a SCP (Sociedade em Conta de Participação) exigirá maior atenção ao registro contábil, uma vez que o sócio ostensivo responderá pelo recolhimento dos novos tributos e pela correta segregação das receitas e despesas.
Os consórcios, por sua vez, terão o desafio de adequar os contratos para definir com precisão as responsabilidades tributárias de cada empresa participante, conforme determina a LC 214/2025. Já o
Patrimônio de Afetação, regido pela Lei nº 10.931/2004, manterá sua função de proteção patrimonial, mas precisará adequar o Regime Especial de Tributação (RET) ao novo contexto do IVA dual, especialmente no que tange à apuração da CBS e do IBS.
Em síntese, cada modelo societário deverá ser revisto à luz da reforma tributária, com apoio de contabilidade consultiva especializada, capaz de estruturar planejamentos tributários personalizados e garantir eficiência fiscal e segurança jurídica para cada tipo de operação.
PRINCIPAIS RISCOS E OPORTUNIDADES PARA CONSTRUTORAS E INCORPORADORAS APÓS 2026
A fase de transição prevista na Lei Complementar nº 214/2025, que se estende de 2026 a 2033, trará um cenário de grandes desafios, mas também de oportunidades para construtoras e incorporadoras. Com a substituição dos atuais tributos (PIS, COFINS, ICMS e ISS) pelo IBS e CBS, as empresas do setor precisarão adaptar seus processos fiscais, contratuais e contábeis para evitar riscos e aproveitar benefícios da Reforma Tributária (EC 132/2023).
Entre os principais riscos, destacam-se:
- Aumento da carga tributária efetiva, especialmente para empresas optantes do Regime Especial de Tributação (RET);
- Erros na apuração de créditos de IBS e CBS, que poderão gerar autuações fiscais;
- Desalinhamento contratual, em razão da falta de atualização das cláusulas de repasse tributário em empreendimentos de longo prazo;
- Bitributação temporária em obras iniciadas antes da vigência plena do novo sistema (2033).
Por outro lado, há oportunidades estratégicas para quem agir preventivamente:
- Aproveitamento integral dos créditos tributários, mediante gestão contábil precisa de insumos e serviços;
- Planejamento tributário proativo, com simulações sob o modelo dual;
- Uso de estruturas societárias otimizadas (SPE, SCP ou Patrimônio de Afetação) para isolar riscos e manter previsibilidade financeira;
- Digitalização e automação contábil, que serão diferenciais de compliance e eficiência fiscal.
Em resumo, a contabilidade consultiva especializada será peça-chave para mitigar riscos, antecipar ajustes e transformar a reforma tributária em vantagem competitiva para construtoras e incorporadoras bem estruturadas.
Por isso nós da INNOVATE ASSESSORIA, oferecemos uma contabilidade consultiva a 22 anos para Construtoras, Incorporadoras, SPE, SCP, Consórcios, com grandes cases de sucesso e parceiros que se solidificaram resultados e lucros através do Planejamento Tributário eficiente.
Como a contabilidade consultiva especializada prepara sua empresa para a transição
A transição para o novo modelo de tributação — instituído pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025 — exige das empresas da construção civil e incorporação imobiliária uma atuação contábil muito além da escrituração tradicional. A contabilidade consultiva especializada torna-se um verdadeiro diferencial competitivo, capaz de guiar construtoras e incorporadoras em um processo de adaptação segura e estratégica.
O papel dessa contabilidade é antecipar cenários, simulando o impacto do IBS e da CBS na formação de preços, no fluxo de caixa e nos contratos em andamento. Também inclui revisar o enquadramento tributário de SPEs, SCPs e patrimônios de afetação, avaliando qual estrutura proporcionará melhor eficiência fiscal durante o período de transição (2026-2033).
Além disso, o contador consultivo atua no planejamento tributário proativo, reclassificando centros de custos e parametrizando sistemas contábeis para garantir aproveitamento integral de créditos de IBS e CBS. Essa preparação evita autuações, inconsistências e perdas de crédito fiscal, comuns em obras complexas.
Outro aspecto essencial é a integração com o BPO Financeiro e a gestão de obras, assegurando conciliação automática e compliance tributário contínuo. Assim, a empresa não apenas cumpre a legislação, mas transforma a reforma tributária em uma oportunidade de rentabilidade, alinhando contabilidade, estratégia e tomada de decisão com base em dados confiáveis e atualizados.
Estratégias práticas para reduzir o impacto tributário e aumentar a rentabilidade
Com a implantação do IBS e da CBS, conforme previsto na Emenda Constitucional 132/2023 e na Lei Complementar 214/2025, o setor da construção civil enfrentará uma redistribuição das bases de cálculo e novas regras de aproveitamento de créditos tributários. Nesse cenário, as empresas que adotarem estratégias contábeis proativas conseguirão minimizar o impacto fiscal e preservar a rentabilidade dos empreendimentos.
A primeira medida prática é revisar a estrutura societária e o regime tributário de cada operação. Em muitos casos, a criação de SPEs ou SCPs específicas para novos projetos permite melhor controle de créditos e segregação de receitas, evitando o aumento indevido da carga tributária.
Outra estratégia essencial é a simulação comparativa de custos sob o novo modelo dual (IBS/CBS) versus o sistema atual (ISS/ICMS + PIS/COFINS). Esse estudo, conduzido pela contabilidade consultiva, identifica gargalos fiscais e oportunidades de economia, como o crédito integral de insumos e serviços contratados para obras e incorporações.
Empresas também devem implementar BPO Financeiro integrado com a contabilidade, automatizando lançamentos e garantindo conciliação tributária contínua. Essa sinergia reduz erros, melhora o fluxo de caixa e aumenta o controle de margens.
Por fim, investir em governança contábil e compliance fiscal se torna imprescindível: além de proteger contra autuações, fortalece a imagem da empresa junto a investidores, bancos e compradores — transformando a reforma tributária em um vetor de eficiência, transparência e rentabilidade sustentável.
O papel estratégico da contabilidade na nova era da construção civil
A Reforma Tributária, consolidada pela Emenda Constitucional nº 132/2023 e pela Lei Complementar nº 214/2025, marca o início de uma nova era para a construção civil e incorporação imobiliária. O setor, historicamente impactado por alta carga tributária e complexidade burocrática, precisará reinventar sua forma de gerir tributos, contratos e estruturas societárias como SPE, SCP, Consórcios e Patrimônio de Afetação.
Mais do que uma mudança legal, essa transição representa uma oportunidade de profissionalização e ganho de eficiência. A unificação dos tributos sobre consumo (IBS e CBS) exige integração entre gestão financeira, contábil e fiscal, e apenas uma contabilidade consultiva especializada poderá conduzir incorporadoras e construtoras com segurança durante o período de adaptação (2026–2033).
Empresas que investirem em planejamento tributário inteligente, governança contábil e compliance fiscal automatizado terão vantagem competitiva: reduzirão custos, otimizarão margens e conquistarão maior previsibilidade financeira.
Nesse contexto, o papel da Innovate Assessoria Empresarial vai além do cumprimento de obrigações: é o de estruturar modelos societários eficientes, prevenir riscos tributários e garantir que cada empreendimento opere com máxima rentabilidade e segurança jurídica.
A reforma tributária redefine as regras do jogo — e as construtoras e incorporadoras que se apoiarem em uma contabilidade estratégica estarão prontas para liderar a nova fase do setor imobiliário brasileiro.
Por isso nós da INNOVATE ASSESSORIA, oferecemos uma contabilidade consultiva a 22 anos para Construtoras, Incorporadoras, SPE, SCP, Consórcios, com grandes cases de sucesso e parceiros que se solidificaram resultados e lucros através do Planejamento Tributário eficiente.
Quer saber quanto a sua empresa pode economizar?
Um contador sênior da Innovate analisa regime, apurações e folha da sua empresa e devolve um parecer técnico gratuito.
Solicitar diagnóstico gratuito